Convertir le talent en capital, écosystème quantique mondial
7% des fondateurs quantiques identifiés dans le monde sont français. Sur la décennie 2017-2026, la France n'a capté que 5,2% du capital-risque mondial investi dans le secteur, et une part comparable, environ 3,9%, de la valeur d'entreprise cumulée. Entre la production de talents et leur conversion en capital, un écart se creuse, mesurable et récurrent.
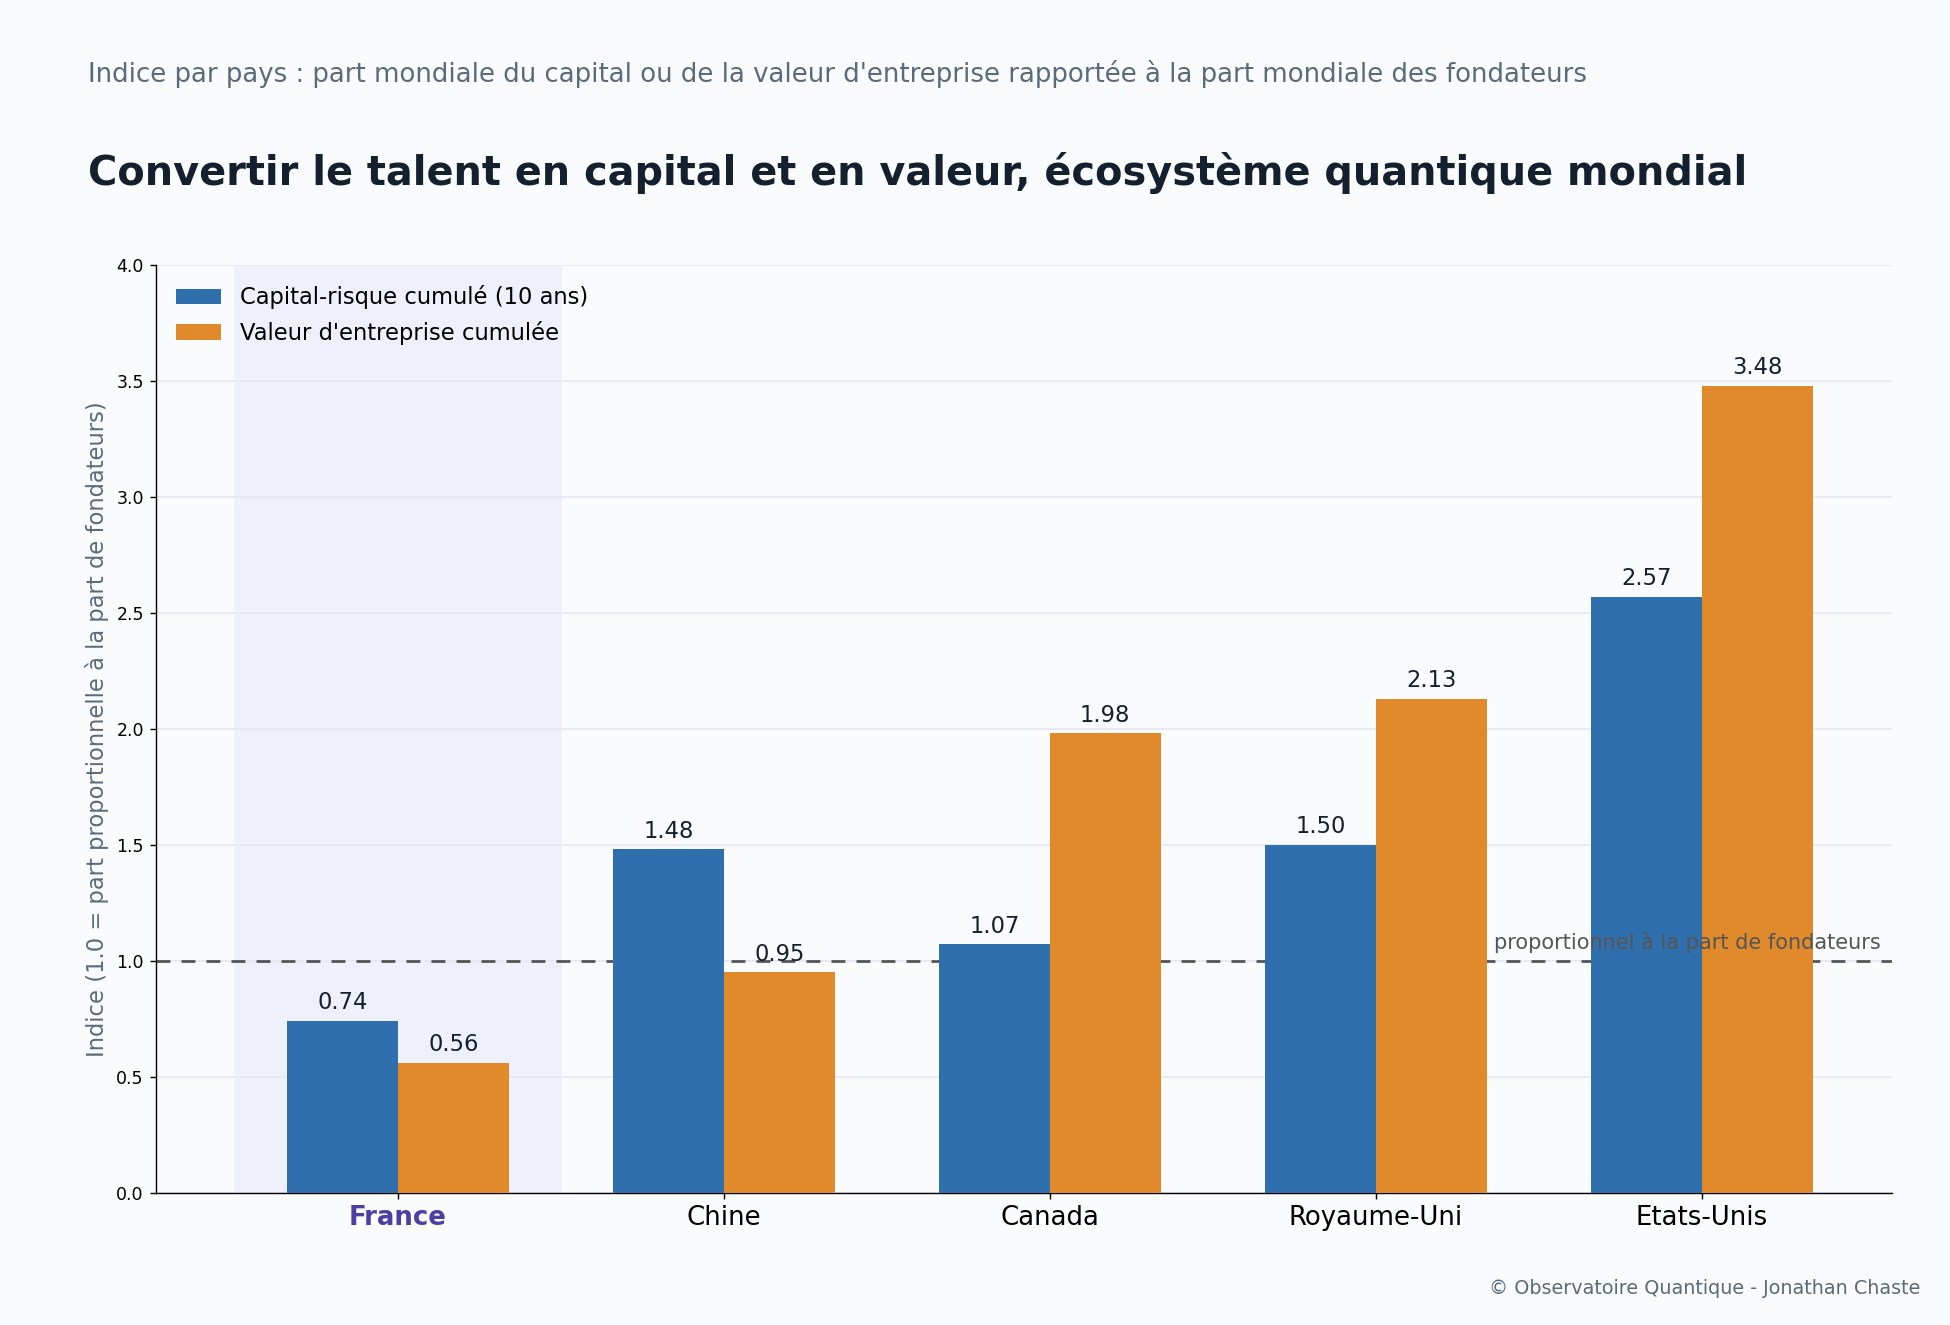
Rapportée à son poids en fondateurs, la France affiche un indice de 0,74 côté capital-risque cumulé et de 0,56 côté valorisation. Sous le seuil de 1,0, un pays exporte davantage de création de valeur qu'il n'en capture sur son propre territoire. La Chine, avec des indices de 1,48 et 0,95, se situe en position intermédiaire. Le Canada et le Royaume-Uni dépassent déjà nettement la parité.
Aux États-Unis, l'indice atteint 2,57 côté capital et 3,48 côté valorisation. Le capital ne se contente pas de suivre le talent américain, il le précède, l'attire et le retient, y compris lorsque ce talent est formé ailleurs. C'est un mécanisme d'agglomération connu du capital-risque, mais rarement documenté avec cette précision sur le seul segment du calcul quantique.
Un mouvement de fond, encore récent, commence cependant à infléchir cette lecture. La part du capital-risque mondial allouée au quantique a fortement progressé en Europe depuis 2022, passant de près de zéro à 3,3% du total du capital-risque européen en 2026. Sur la même période récente, cette part recule aux États-Unis, de près de 1% à 0,1%. Deux lectures restent possibles à ce stade: un rattrapage structurel européen, ou un effet de base lié à la forte croissance du capital-risque américain total, tiré par l'intelligence artificielle, qui dilue mécaniquement la part relative du quantique sans que son volume en valeur absolue ne recule nécessairement.
Pour un investisseur ou un fonds souverain qui évalue une exposition au secteur, la lecture est directe. La France, et plus largement l'Europe continentale, produit aujourd'hui un vivier de talents et de propriété intellectuelle qu'elle ne valorise pas encore à la mesure de ce qu'elle produit. C'est un point d'entrée pour un capital patient positionné tôt, pas une faiblesse structurelle appelée à durer telle quelle.